
Viele Handwerksbetriebe sind gut ausgelastet und wirtschaftlich erfolgreich – und können dennoch organisatorisch oder finanziell verwundbar sein. Gerade für Geschäftsleitungen wird deshalb die systematische Früherkennung von Risiken wichtiger. RC360 will mit strukturierten Checks, dokumentierten Entscheidungen und einer nachvollziehbaren Maßnahmenkontrolle daraus ein Führungs- und Frühwarnsystem für Handwerksunternehmen entwickeln.
Von Siegfried F. Orendi und dem Experten-Team von Risk Communication 360 mit Gerd Xeller, Volker Sameske und Michael Kneissle
Auf der Baustelle fehlt Material, ein Mitarbeiter fällt kurzfristig aus, Angebote warten auf ihre Fertigstellung und im Büro läuft eine wichtige Frist. Solche Situationen gehören zum Alltag vieler Fliesen-, Platten- und SHK-Betriebe. Jede einzelne Herausforderung ist meist beherrschbar. Problematisch wird es, wenn sich Störungen häufen, Abhängigkeiten entstehen und wichtige Informationen ausschließlich beim Inhaber oder einzelnen Mitarbeitern liegen.
Ein Betrieb kann nach außen hervorragend funktionieren und gleichzeitig intern erhebliche Risiken aufbauen. Volle Auftragsbücher sind noch kein Frühwarnsystem, eine hohe Auslastung garantiert keine auskömmliche Marge und langjährige Erfahrung ersetzt keine nachvollziehbaren Prozesse. Entscheidend ist deshalb, Risiken möglichst früh zu erkennen und nicht erst dann zu reagieren, wenn Liquidität, Vertragserfüllung oder Handlungsfähigkeit bereits gefährdet sind.
Risikofrüherkennung gehört zur Unternehmensführung
Für Geschäftsleiter haftungsbeschränkter Unternehmen ist das Thema auch rechtlich relevant. § 1 StaRUG verpflichtet die Mitglieder der Geschäftsführung, fortlaufend Entwicklungen zu beobachten, die den Fortbestand des Unternehmens gefährden können. Werden solche Entwicklungen erkannt, müssen geeignete Gegenmaßnahmen ergriffen werden. Für GmbH-Geschäftsführer kommt die allgemeine Sorgfaltspflicht nach § 43 GmbHG hinzu. Bei eingetretener Zahlungsunfähigkeit oder Überschuldung gelten darüber hinaus die insolvenzrechtlichen Antragspflichten und Einschränkungen für Zahlungen. (Gesetze im Internet)
Dabei ist die Rechtsform entscheidend. Ein Einzelunternehmen ist rechtlich anders zu beurteilen als eine GmbH oder eine GmbH & Co. KG. Unabhängig davon sind kaufmännische Übersicht, klare Verantwortlichkeiten und nachvollziehbare Entscheidungen für jeden Betrieb wichtige Bestandteile einer belastbaren Unternehmensorganisation.
Früherkennung bedeutet dabei nicht, permanent von einer drohenden Krise auszugehen. Vielmehr soll der Betrieb Entwicklungen so früh erkennen, dass noch ausreichend Handlungsspielraum besteht. Dazu gehören neben Finanzkennzahlen auch Auftragseingang, Angebotsbestand, Deckungsbeiträge, offene Forderungen, Personalengpässe, Reklamationen, Lieferfähigkeit und die Abhängigkeit von einzelnen Personen.
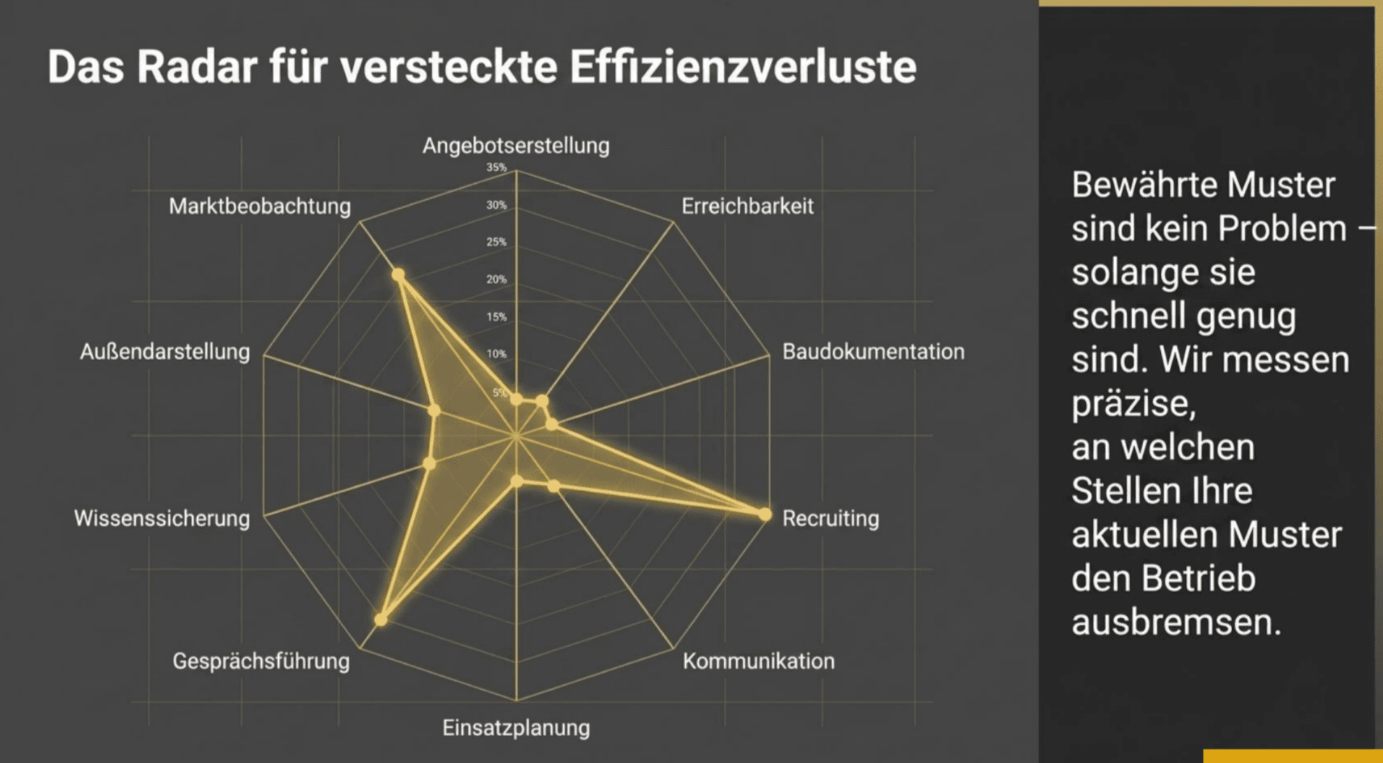
Der Effizienz-Check von RC360 untersucht unterschiedliche betriebliche Handlungsfelder und soll sichtbar machen, an welchen Stellen Zeit, Produktivität oder Ertrag verloren gehen. Grafik: RC360
Vom Bauchgefühl zum dokumentierten Prozess
Genau an diesem Punkt setzt die von RC360 entwickelte Exkulpationsstrategie an. Grundlage sind strukturierte Checks, aus denen ein dokumentierter Befund und anschließend priorisierte Maßnahmen entstehen sollen. Entscheidend ist dabei nicht allein, ein Risiko zu erkennen. Ebenso wichtig ist die nachvollziehbare Dokumentation der weiteren Schritte.
Im Mittelpunkt stehen mehrere Fragen: Welche finanziellen, personellen, operativen oder vertrieblichen Risiken wurden festgestellt? Wie wurden Wahrscheinlichkeit, mögliche Auswirkungen und Dringlichkeit bewertet? Wer hat auf welcher Informationsgrundlage eine Entscheidung getroffen? Welche Gegenmaßnahme wurde vereinbart und wer trägt dafür die Verantwortung? Schließlich muss überprüft werden, ob die eingeleiteten Maßnahmen tatsächlich die gewünschte Wirkung erzielen.
Aus dieser Abfolge entstehen eine dokumentierte Entscheidungsspur und ein Maßnahmenplan. Ziel ist nicht, jede unternehmerische Entscheidung gegen mögliche Folgen abzusichern. Vielmehr soll im Streit- oder Haftungsfall nachvollziehbar sein, dass Risiken erkannt, bewertet und auf einer angemessenen Informationsgrundlage bearbeitet wurden.
Steuerberater und Unternehmer mit unterschiedlichen Aufgaben
Eine wichtige Rolle spielt dabei der Steuerberater. Bei der Erstellung eines Jahresabschlusses besteht nach § 102 StaRUG für Steuerberater und weitere dort genannte Berufsgruppen eine Hinweis- und Warnpflicht, wenn offenkundige Anhaltspunkte für einen möglichen Insolvenzgrund bestehen und davon auszugehen ist, dass sich der Mandant der möglichen Insolvenzreife nicht bewusst ist. (Gesetze im Internet)
Diese Warnfunktion ersetzt jedoch nicht die fortlaufende Überwachung durch die Geschäftsleitung. Zudem bildet ein Jahresabschluss überwiegend bereits zurückliegende Entwicklungen ab. Ein betriebliches Frühwarnsystem muss deshalb deutlich früher ansetzen.
RC360 sieht dabei eine Aufgabenteilung vor: Der Steuerberater liefert und plausibilisiert finanzwirtschaftliche und steuerliche Informationen. Die operative und strategische Risikoanalyse betrachtet ergänzend Prozesse, Personal, Vertrieb und organisatorische Abhängigkeiten. Die Verantwortung für Bewertung und Entscheidungen verbleibt bei der Geschäftsleitung. Bei konkreten rechtlichen oder insolvenzrechtlichen Fragestellungen müssen entsprechend qualifizierte Berater hinzugezogen werden.
Dokumentation wird zum Bestandteil der Risikovorsorge
Gerade auf Baustellen zeigt sich, wie schnell fehlende Dokumentation wirtschaftliche Folgen haben kann. Änderungen werden telefonisch oder auf einem Zettel festgehalten, Fotos liegen auf verschiedenen Smartphones und eine Abstimmung ist später nicht mehr eindeutig nachvollziehbar. Kommt es anschließend zu einer Reklamation oder Auseinandersetzung über zusätzliche Leistungen, fehlen möglicherweise entscheidende Nachweise.
Digitale Dokumentation kann solche Risiken reduzieren. Entscheidend ist dabei allerdings nicht allein die eingesetzte Software. Ein klarer Prozess muss festlegen, welche Informationen dokumentiert werden, wo sie gespeichert werden und wer für Freigaben und Änderungen verantwortlich ist.
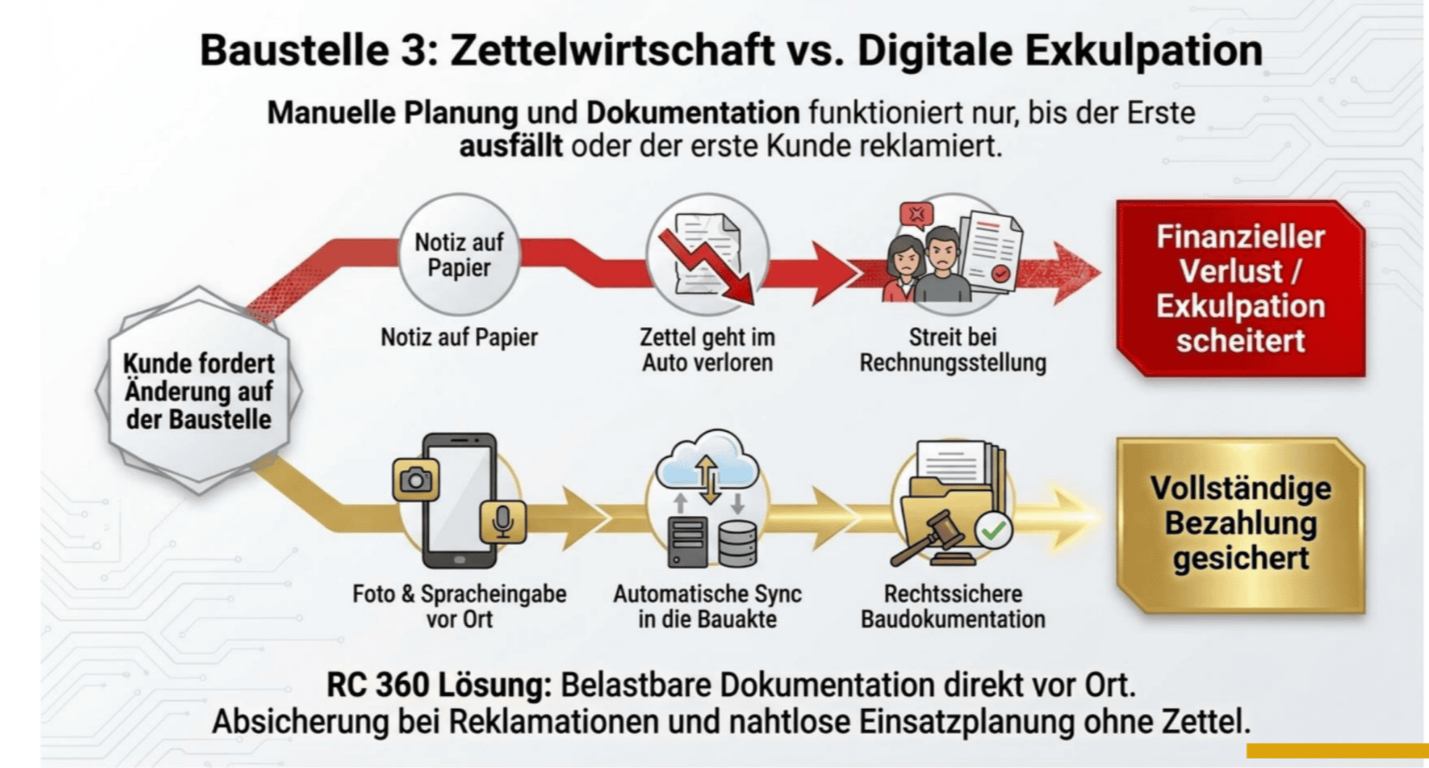
Von der handschriftlichen Notiz zur nachvollziehbaren digitalen Dokumentation: Gerade bei Änderungen auf der Baustelle können eindeutige Abläufe und Nachweise bei späteren Reklamationen eine wichtige Rolle spielen. Grafik: RC360
Vier Bereiche im Blick
RC360 verbindet mehrere Themen, die im Betriebsalltag häufig getrennt voneinander betrachtet werden: Vorsorge, Effizienz, Verfahrensdokumentation sowie Vertrieb und Verkauf. Die einzelnen Bereiche beeinflussen sich jedoch gegenseitig.
Der Vorsorge-Check beschäftigt sich beispielsweise mit der Frage, was geschieht, wenn der Inhaber oder eine andere Schlüsselperson für mehrere Wochen ausfällt. Sind Vollmachten, Zugänge, Verträge und Versicherungsunterlagen auffindbar? Können Angebote freigegeben, Bestellungen ausgelöst und Rechnungen gestellt werden? Sind wichtige Kunden-, Lieferanten- und Projektdaten für Vertretungen verfügbar?
Der Effizienz-Check richtet den Blick dagegen auf verloren gehende Arbeitszeit. Rückfragen, doppelte Datenerfassung, Suchzeiten, Medienbrüche, unklare Zuständigkeiten oder immer wieder neu erstellte Standardtexte können sich zu erheblichen Zeitverlusten summieren. Ziel ist deshalb nicht, möglichst viele Abläufe zu digitalisieren, sondern zunächst herauszufinden, an welcher Stelle eine Veränderung den größten Nutzen für Zeit, Qualität und Ertrag bringt.
Wissen darf nicht nur in einzelnen Köpfen stecken
Ein weiterer Baustein ist die Verfahrensdokumentation. Viele betriebliche Abläufe funktionieren über Jahre hinweg, weil einzelne Mitarbeiter genau wissen, wie sie durchgeführt werden. Fällt eine dieser Personen aus oder verlässt das Unternehmen, geht unter Umständen wichtiges Wissen verloren.
Eine Verfahrensdokumentation beschreibt unter anderem den Umgang mit digitalen Belegen, Prüfungen, Freigaben, Buchungen, Archivierung, Zugriffsrechten und Schnittstellen. Die GoBD verlangen für steuerlich relevante Verfahren eine ausreichende Nachvollziehbarkeit und Nachprüfbarkeit. Die Regelungen wurden vom Bundesfinanzministerium zuletzt unter anderem mit Schreiben vom 11. März 2024 angepasst. (Bundesministerium der Finanzen)
Für den Handwerksbetrieb kann eine sauber aufgebaute Dokumentation gleichzeitig organisatorische Vorteile bringen. Verantwortlichkeiten werden geklärt, Vertretungen erleichtert und neue Mitarbeiter können schneller eingearbeitet werden. Damit wird aus einem vermeintlichen Pflichtenthema ein Instrument für Prozess- und Wissenssicherung.
Vertrieb als wirtschaftlicher Risikofaktor
Auch der Vertrieb gehört nach Auffassung von RC360 zu einem umfassenden Risikomanagement. Steigende Kosten, schwankende Nachfrage und zunehmender Wettbewerbsdruck machen es riskant, sich ausschließlich auf Empfehlungen und langjährige Stammkunden zu verlassen.
Im Fokus stehen deshalb die gesamte Strecke von der Anfrage bis zur Kundenbindung: Wie schnell reagiert der Betrieb? Welche Anfragen passen tatsächlich zum Unternehmen? Werden Angebote konsequent nachgefasst? Ist für den Kunden neben dem Preis auch der Nutzen der angebotenen Leistung erkennbar? Und kennt das Unternehmen seine Abschlussquoten sowie die Gründe für verlorene Aufträge?
Gerade im Fliesen- und SHK-Handwerk entscheidet nicht ausschließlich der Endpreis. Planungssicherheit, Termintreue, Kommunikation und dokumentierte Qualität können wesentliche Argumente sein. Werden diese Leistungen im Angebot nicht sichtbar gemacht, wird der Wettbewerb schnell auf einzelne Positionen und Preise reduziert.
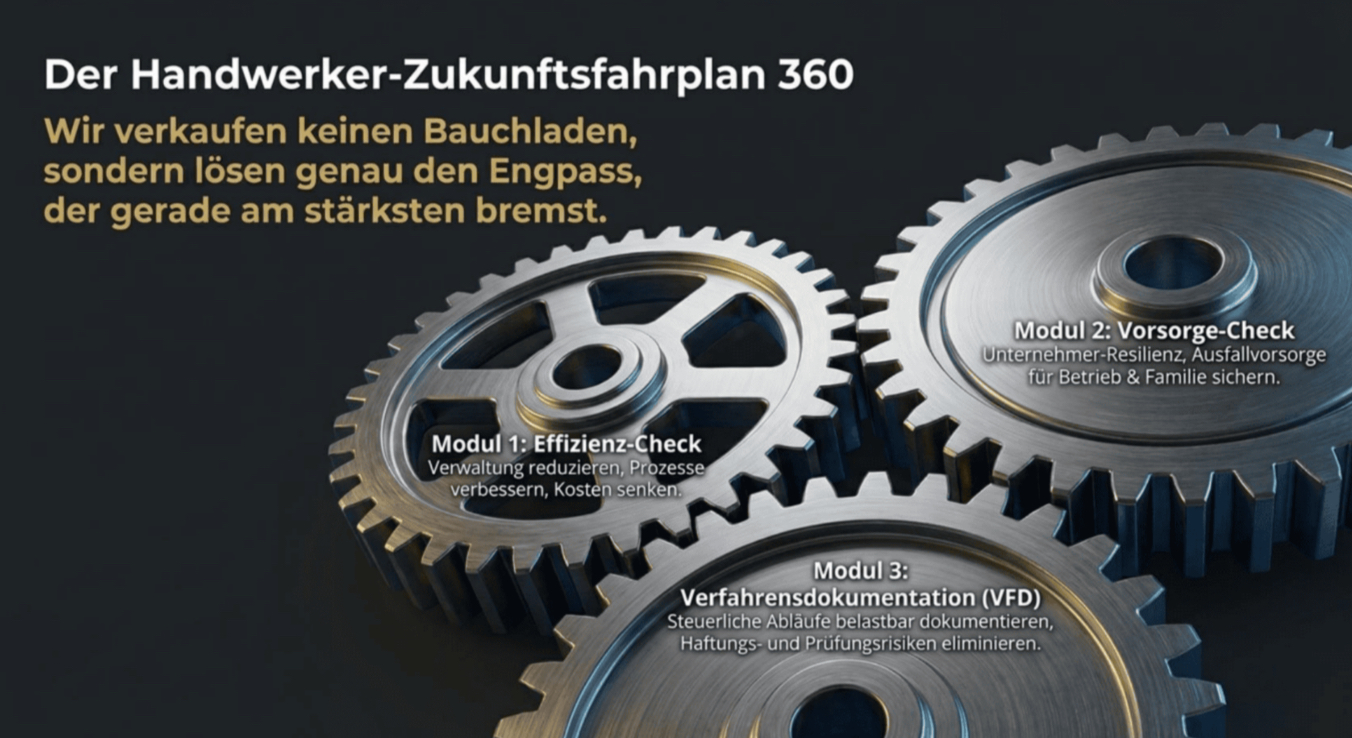
Der „Handwerker-Zukunftsfahrplan 360“ verbindet unterschiedliche betriebliche Bereiche. Welche Themen zuerst bearbeitet werden, soll sich nach dem jeweils größten Engpass und Risiko richten. Grafik: RC360
Nicht alles gleichzeitig verändern
Ein wesentlicher Bestandteil des Ansatzes ist die Priorisierung. Unternehmen müssen nicht alle erkannten Schwachstellen gleichzeitig bearbeiten. Vielmehr geht es darum, die Themen zuerst anzugehen, die den größten Einfluss auf Bestand, Liquidität, Produktivität oder Handlungsfähigkeit haben.
Das kann zunächst eine fehlende Vertretungsregelung sein, eine konsequentere Angebotsnachverfolgung, eine Liquiditätsvorschau oder eine digitale Bauakte. In einem anderen Unternehmen kann die Verfahrensdokumentation oder ein klarer Rhythmus für Kennzahlen und Führungsgespräche die höhere Priorität haben.
Der Analyse soll deshalb ein konkreter Maßnahmenplan folgen. Maßnahmen, Zuständigkeiten und Termine werden festgelegt und nach einer definierten Umsetzungsphase überprüft. So lässt sich feststellen, ob sich die Situation tatsächlich verbessert hat oder weitere Anpassungen notwendig sind.
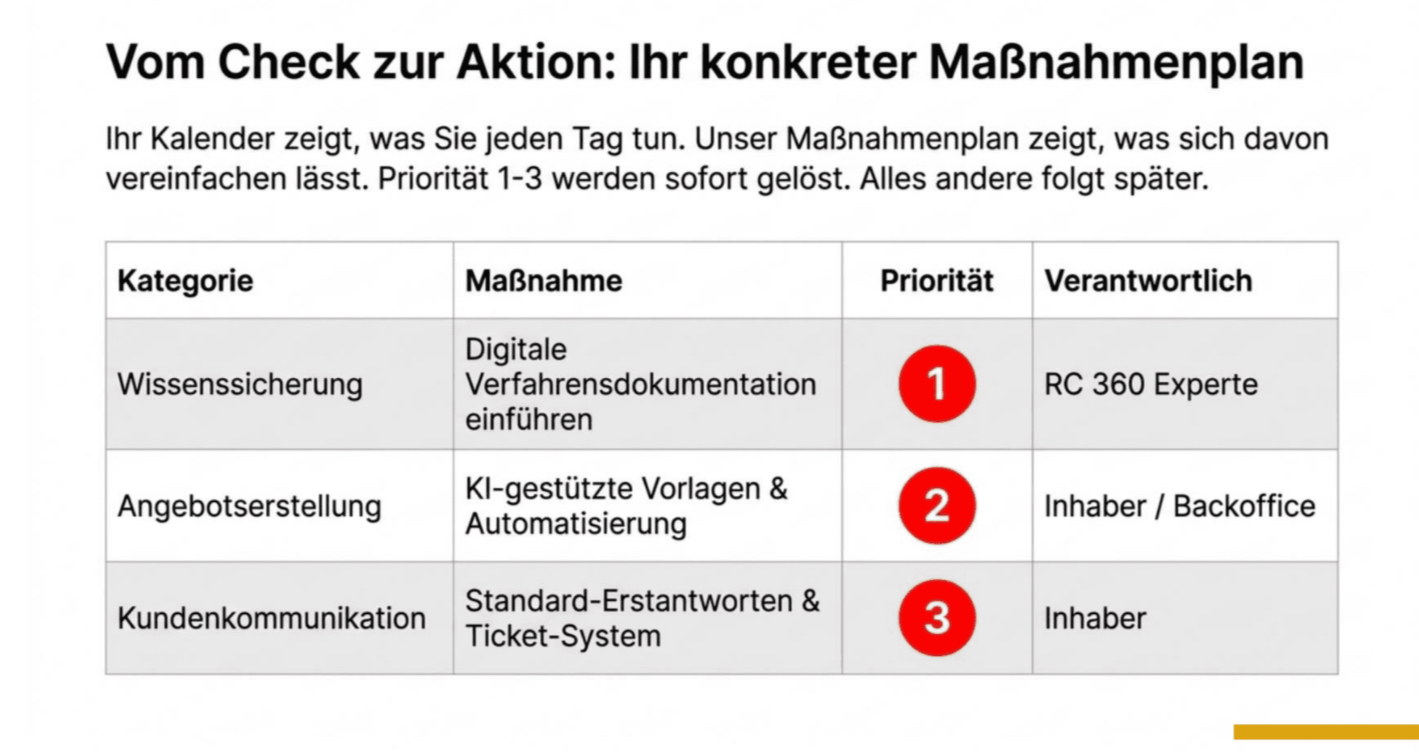
Nach der Analyse sollen priorisierte Maßnahmen mit klaren Verantwortlichkeiten und Terminen folgen. Damit wird aus dem Check ein konkreter Fahrplan für die weitere Umsetzung. Grafik: RC360
Wirtschaftlicher Nutzen durch weniger Reibungsverluste
Risikomanagement wird häufig zunächst als zusätzlicher Aufwand betrachtet. Wirtschaftlicher Nutzen kann jedoch entstehen, wenn dadurch Zeitverluste, Fehler oder unnötige Abhängigkeiten reduziert werden.
Standardisierte Angebotsbausteine und eindeutige Zuständigkeiten können beispielsweise Verwaltungsaufwand verringern. Eine nachvollziehbare Dokumentation von Absprachen und Änderungen kann das Risiko von Missverständnissen und Nacharbeiten senken. Ein strukturierter Vertrieb kann dazu beitragen, Angebote schneller zu bearbeiten, konsequenter nachzufassen und Aufträge gezielter auszuwählen.
Auch die Wissenssicherung hat einen wirtschaftlichen Wert. Je weniger ein Betrieb von einzelnen Personen abhängig ist, desto besser lassen sich Ausfälle, Übergaben oder eine spätere Nachfolge organisieren. Regelmäßig betrachtete Liquiditäts-, Personal-, Projekt- und Vertriebsindikatoren können zudem ermöglichen, früher gegenzusteuern, bevor kostspielige Sofortmaßnahmen erforderlich werden.
Nachweisbares Handeln statt nachträglicher Erklärung
Der Begriff Exkulpation beschreibt im rechtlichen Zusammenhang die Möglichkeit, sich durch den Nachweis pflichtgemäßen Handelns zu entlasten. Für Geschäftsleitungen kann deshalb nicht nur entscheidend sein, dass Risiken tatsächlich betrachtet wurden, sondern auch, ob dies später nachvollziehbar ist.
Ein dokumentiertes Frühwarnsystem, regelmäßige Bewertungen, festgelegte Verantwortlichkeiten und überprüfte Maßnahmen verbessern die Nachweisqualität. Sie können zeigen, auf welcher Informationsgrundlage gehandelt wurde und welche Schritte nach dem Erkennen eines Risikos eingeleitet wurden.
RC360 bezeichnet diese durchgängige und datierte Dokumentation vom Warnsignal über die Bewertung und Entscheidung bis zur Maßnahme und deren Kontrolle als digitale Exkulpationsspur. Sie verhindert eine Haftung nicht automatisch und kann auch keine Pflichtverletzung nachträglich beseitigen. Sie kann jedoch dokumentieren, dass Verantwortung strukturiert wahrgenommen wurde.
Unterschiedliche Kompetenzen für unterschiedliche Engpässe
Hinter dem Konzept steht ein Team mit unterschiedlichen fachlichen Schwerpunkten. Siegfried F. Orendi bringt nach Angaben von RC360 langjährige Erfahrung aus Vertrieb, Chancen- und Risikomanagement, Wirtschaftsmediation sowie Unternehmens- und Markenentwicklung ein. Volker Sameske beschäftigt sich insbesondere mit Prozessen, Verfahrensdokumentation und digitaler Resilienz. Gerd Xeller konzentriert sich auf Systemik, Veränderungsbereitschaft und Umsetzung, Michael Kneissle auf Nachfolge, Finanzierung, Unternehmenskultur und operative Anschlussfähigkeit.
Nach dem modularen Ansatz sollen nicht automatisch alle Experten in jedem Projekt eingesetzt werden. Zunächst wird ermittelt, welcher Engpass die höchste Priorität besitzt. Erst anschließend wird entschieden, welche Fachkompetenz für die Bearbeitung benötigt wird.
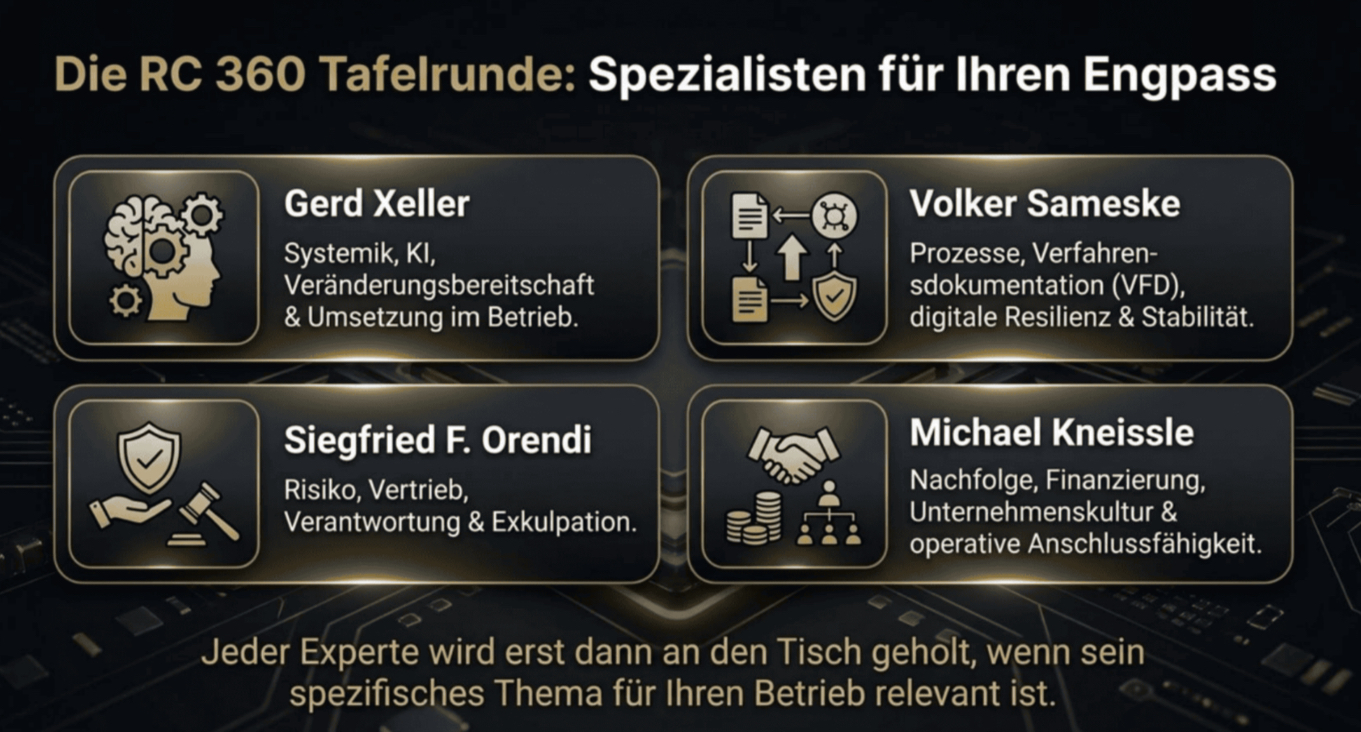
Das Experten-Team hinter RC360: Gerd Xeller, Volker Sameske, Siegfried F. Orendi und Michael Kneissle decken unterschiedliche Bereiche von Prozessen und Verfahrensdokumentation über Risiko und Vertrieb bis zu Finanzierung und Nachfolge ab. Grafik: RC360
Früh erkennen schafft Handlungsspielraum
Für Handwerksbetriebe liegt der wesentliche Vorteil eines funktionierenden Frühwarnsystems nicht darin, ständig mögliche Krisenszenarien zu betrachten. Entscheidend ist der zusätzliche Handlungsspielraum.
Wer Risiken früh erkennt, kann Maßnahmen einleiten, solange noch unterschiedliche Optionen zur Verfügung stehen. Gleichzeitig können klarere Prozesse, dokumentiertes Wissen und eindeutige Verantwortlichkeiten den Betriebsalltag erleichtern.
Damit verbindet der Ansatz Risikovorsorge mit klassischer Unternehmensorganisation. Aus der Früherkennung soll unternehmerische Vorausschau entstehen, aus der Dokumentation mehr Prozessklarheit und aus effizienteren Abläufen zusätzliche Zeit für Führung und Facharbeit.