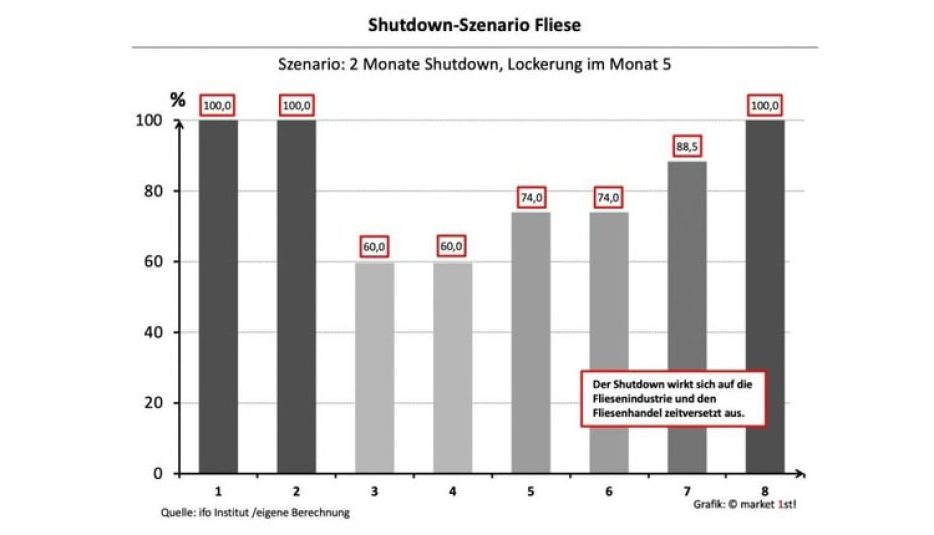

Diesen Fragen sind wir bei market 1st! nachgegangen. Dabei haben wir auf Daten und Informationen des ifo-Instituts und auf die Marktzahlen der Hansa Unternehmensberatung / Carlo Cit zurückgegriffen sowie eigene Berechnungen angestellt. Konzeptionell setzen wir auf der Entstehungsseite der Wertschöpfung an – erst der „Angebotsschock“, d.h. Störung der Lieferkette, dann „Nachfrageschock“, d.h. Störung der Investitionsbereitschaft / Kaufbereitschaft. Das von uns gebildete Szenario geht von zwei Phasen aus:
Die erste Phase ist der Shutdown im engeren Sinne. Hier wird die Wirtschaftstätigkeit auf ein Minimum reduziert oder total eingestellt. In dieser Phase befinden wir uns aktuell.
Die zweite Phase ist der Post-Shutdown. In dieser Phase wird die Wirtschaftstätigkeit wieder aufgenommen, erreicht aber noch nicht wieder das Normalniveau.
Diese Phasen erreichen die Industrie und den Handel / die Verarbeiter zeitversetzt. Während die Hersteller bereits voll in der ersten Phase stecken, kann zunächst über Lagerbestände ‚abgepuffert‘ werden. In dem von uns unterstelltem und von den ifo-Daten her abgeleitetem Szenario gehen wir von einer Dauer der ersten Phase von 2 und der zweiten Phase von 3 Monaten aus. Insgesamt beläuft sich also der Corona induzierte Rückgang in 2020 auf 5 Monate. Man muss davon ausgehen, dass die Rückkehr zur (neuen!) Normalität in der Fliese schrittweise verläuft. Bei der Quantifizierung haben wir deshalb auf die Angaben des ifo-Instituts zurückgegriffen, weil dort unter Einbeziehung der Volkswirtschaftlichen Gesamtrechnung und den aktuell vorliegenden Umfragewerten plausible Werte ermittelt wurden.
 Bezogen auf den Fliesenmarkt, gehen wir davon aus, dass die „Ansteckungsgefahr“ nicht so groß ist, wie beispielsweise im Sport, der Gastronomie oder bei Reisen. Wir schlussfolgern daraus, dass die Aktivitäten in der Fliese insgesamt nicht so stark heruntergefahren werden und die Post-Shutdown Phase etwas träger verläuft. Ob und inwieweit Nachholeffekte evtl. Kaufzurückhaltungen im Restjahr nach der Krise kompensieren können, spielt in unserer Betrachtung keine Rolle. Im Zweifel bilden hier die nach wie vor knappen Kapazitäten in der Verarbeitung einen limitierenden Faktor. In jedem Fall gilt: mit längerem Verlauf des Shutdown geht auch der Fliesenmarkt überproportional zurück. Dann drohen mehr Insolvenzen, Abwanderung der Arbeitskräfte, Verlust von Geschäftsbeziehungen und letztlich auch eine deutlich geringere Investitionsbereitschaft in keramische Fliesen wegen des allgemeinen Wohlstandsverlustes.
Die Ableitungen aus diesem Szenario haben wir mit der Prognose von Hansa / Carlo Cit gegengerechnet. Diese anerkannte Prognose geht ohne den Corona-Effekt in 2020 von einem Fliesenverbrauch von 133 Mio. qm aus. Wird nun der Corona-Effekt gemäß des hier dargestellten Szenarios ‚eingepreist‘, so müssen wir mit einem Marktvolumen von nur noch116 Mio. qm rechnen. Das entspricht in 2020 einem Marktrückgang von 16 Mio. qm oder rund 12%.
Zum jetzigen Zeitpunkt ist diese Prognose notwendigerweise noch mit Unsicherheiten behaftet, aber sie kann eine erste Orientierung bieten.
Background market1st!

Berthold Hellmann.
Berthold Hellmann war über 20 Jahre lang in Führungspositionen in Vertrieb und Marketing – national und international – in Unternehmen der Baustoffindustrie und des Fachgroßhandels tätig. Als Geschäftsführer für Marketing- und Vertrieb lag der Schwerpunkt seiner Beschäftigung bei Markenherstellern mit sowohl technischen als auch ästhetischen Produkten. Die unterschiedlichen Facetten des 3-stufigen Vertriebes als auch der direkten Absatzkanäle kennt er aus eigener Anschauung. Projekte in Europa und den USA sind dabei Grundlage für ein breites und differenziertes Repertoire an Erfahrungen. Seine Schwerpunkte liegen neben analytischen und strategischen Aufgabenstellungen vor allem auch in der pragmatischen Umsetzung. Aktuell ist Berthold Hellmann Geschäftsführer Marketing & Vertrieb der deutschen Cerrad GmbH.